لم يكن القطاع العقارى بمنأى عن الجدل الذي آثارته السوق خلال الأسابيع الأخيرة حول احتمالات تكوّن فقاعة عقارية، إذ عكست تحركات أسهم الشركات المدرجة في البورصة المصرية حالة الترقب التي تسيطر على المستثمرين بشأن مستقبل النشاط، بعدما تراجع مؤشر القطاع 5.8% خلال الأسبوع الماضي، رغم احتفاظ العقارات بمكانتها كأحد أكبر القطاعات من حيث القيمة السوقية وحجم التداول.
ويأتي ذلك فى وقت تتزايد فيه التساؤلات حول قدرة المبيعات التعاقدية الكبيرة التي تعلنها شركات التطوير العقاري على التعبير عن الطلب الحقيقى، لاسيما مع الارتفاعات المتتالية في أسعار الوحدات ومد آجال السداد إلى أكثر من 10 سنوات في بعض المشروعات.
وفي المقابل، بدأ المستثمرون يركزون على مؤشرات أخرى أكثر دلالة، من بينها معدلات التحصيل والإلغاءات والتخارجات وإعادة البيع.
ورغم الضغوط التي تعرضت لها الأسهم العقارية، ظل القطاع من أكثر القطاعات جذبًا للسيولة، مستحوذًا على 11.98% من إجمالي رأس المال السوقي للبورصة المصرية.
وسجلت أسهمه تداولات بقيمة 8.14 مليار جنيه، عبر تداول أكثر من 2.1 مليار سهم من خلال نحو 197.8 ألف عملية، فيما بلغت قيمة التداولات على أسهم القطاع، باستبعاد الصفقات، نحو 7.91 مليار جنيه، بما يعادل 14.9% من إجمالي تداولات الأسهم المقيدة.
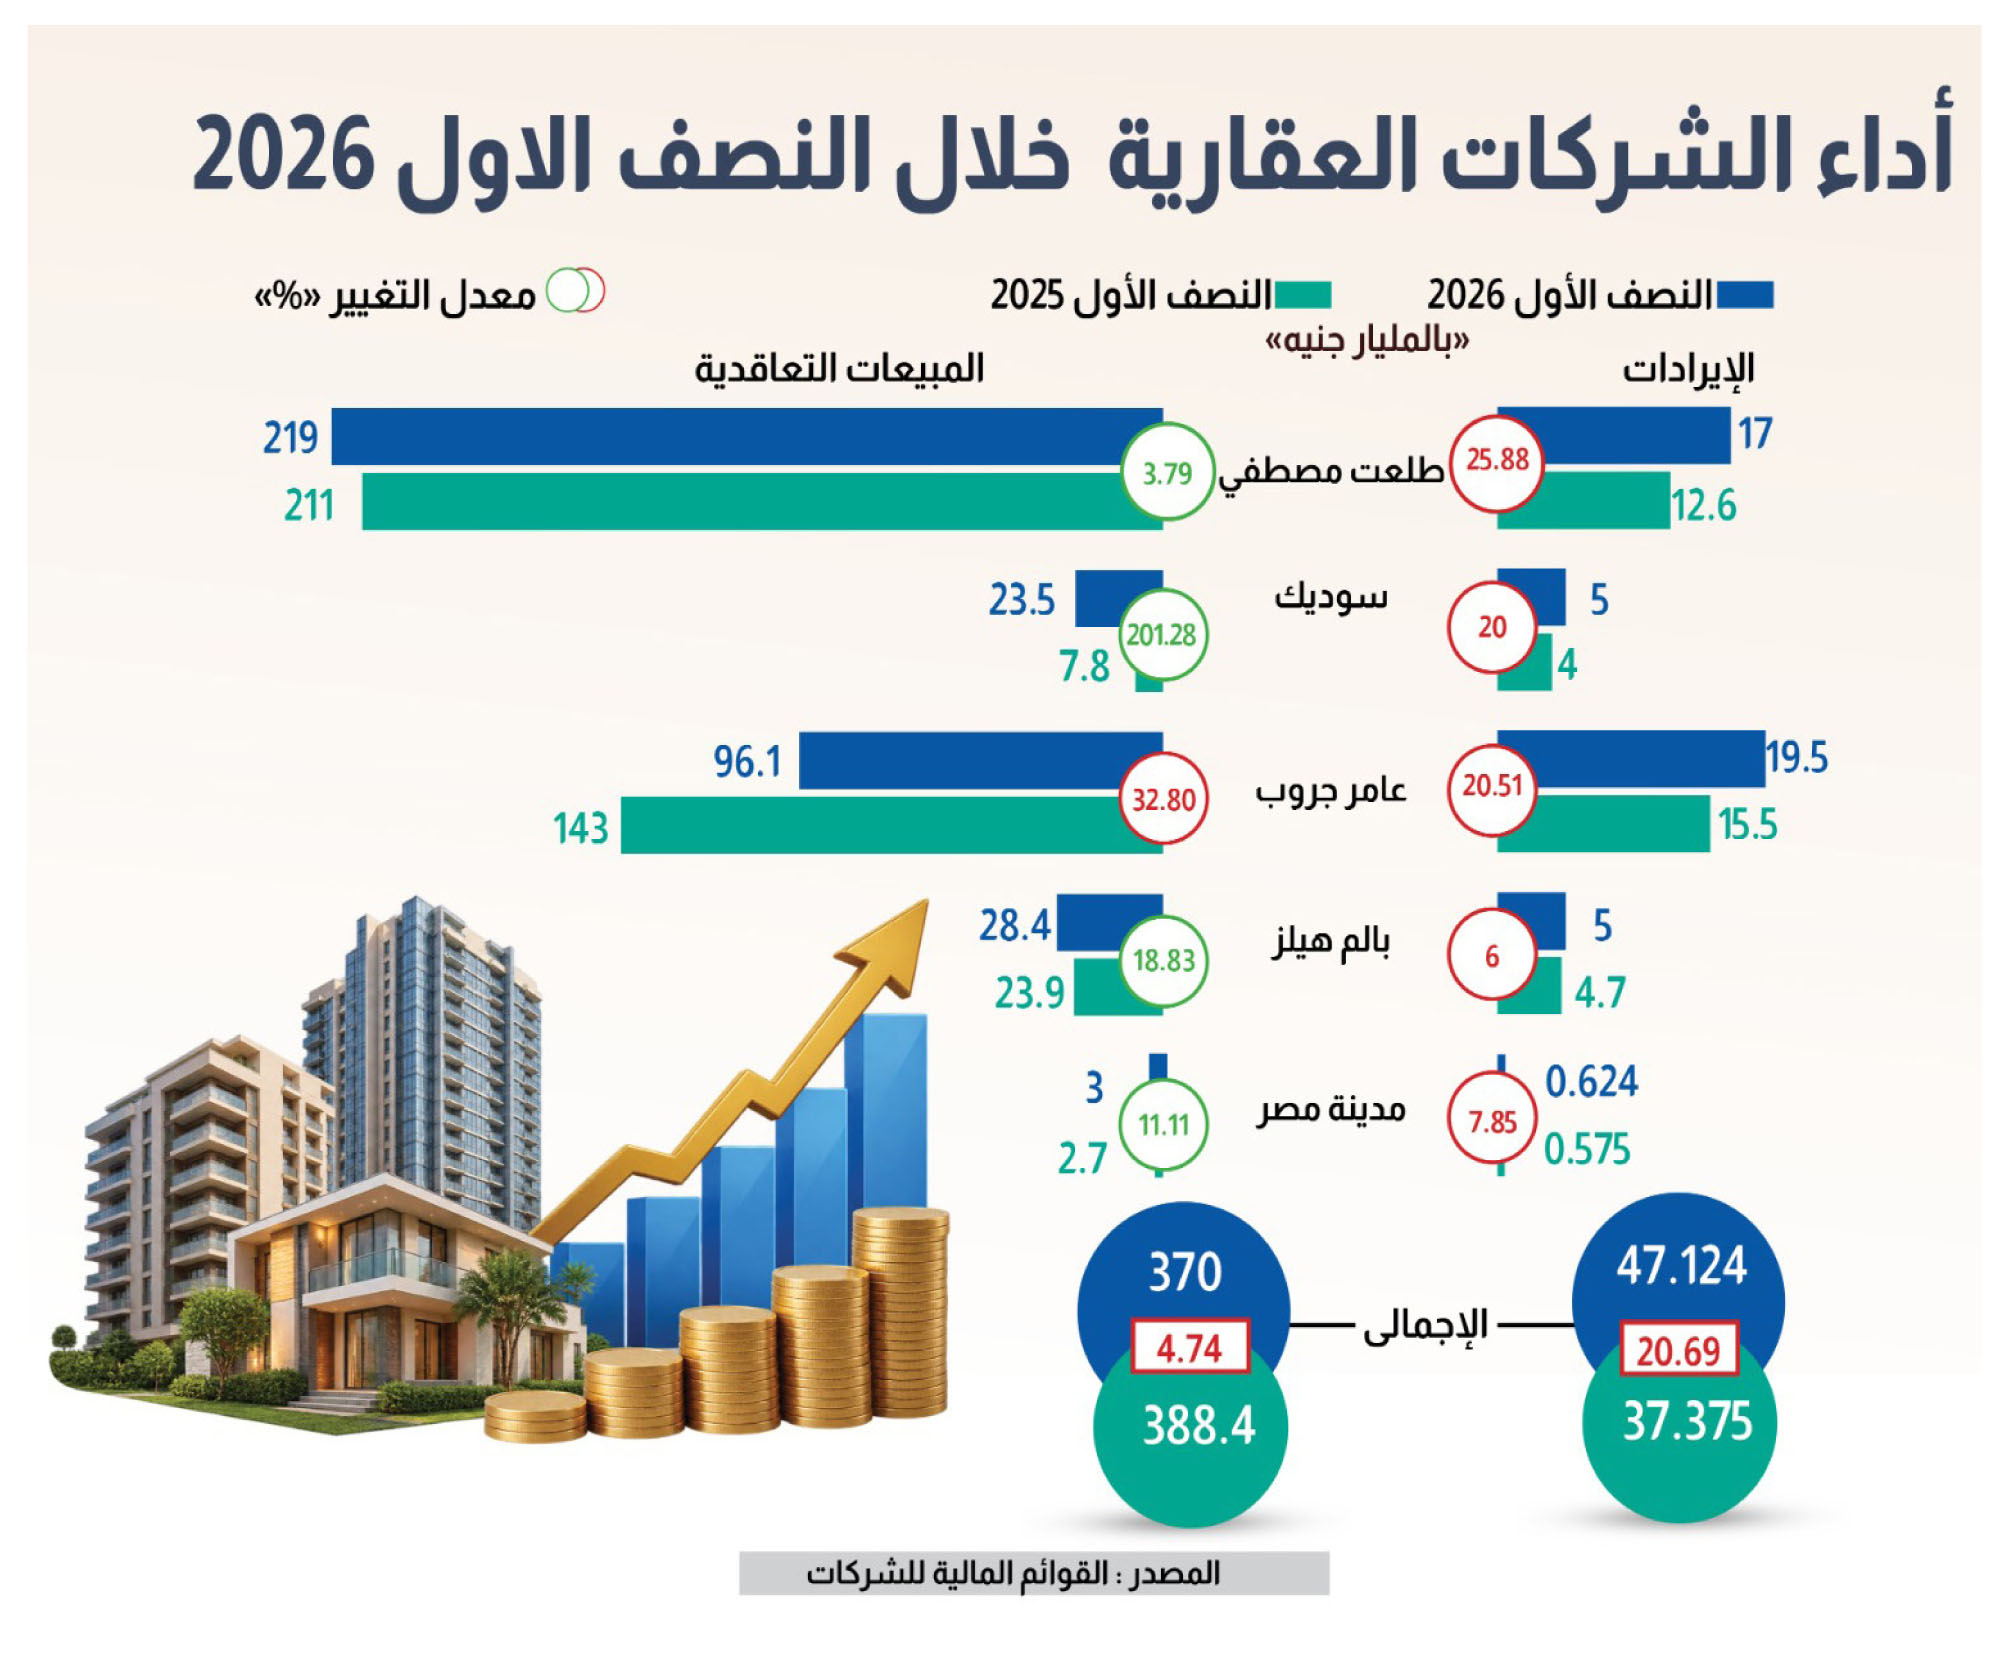
وتزامن هذا الأداء مع تطور تشريعي مهم، بعدما كشفت مناقشات حكومية عن إعداد مسودة قانون جديدة لتنظيم السوق العقارى وإنشاء اتحاد للمطورين العقاريين.
وتتضمن المسودة تصنيف الشركات وفقًا لملاءتها المالية وقدراتها الفنية وحجم أعمالها، إلى جانب وضع آليات لحماية العملاء والتعامل مع المشروعات المتعثرة، بما يعزز الشفافية والانضباط في السوق.
وتأتي هذه التحركات بالتزامن مع تكثيف الحكومة عمليات حصر المشروعات المتعثرة ووضع آليات لمعالجة حالات التأخر في التسليم وتعثر بعض الشركات.
ويرى متعاملون، أن توقيت طرح القانون يحمل دلالات مهمة، إذ يتزامن مع تصاعد النقاش حول جودة الطلب العقاري وقدرة الشركات على الحفاظ على معدلات النمو المرتفعة التي حققتها خلال الأعوام الماضية، خاصة بعد موجة الارتفاعات السعرية الكبيرة التي شهدها القطاع منذ أزمة العملة وارتفاع التضخم.
شفيع: التسليمات والتحصيلات والتدفقات النقدية أكثر دلالة من المبيعات التعاقدية
وقال مصطفى شفيع، رئيس قسم البحوث بشركة أسطول القابضة، إن المبيعات التعاقدية لا تكفي وحدها للحكم على قوة الطلب في السوق العقارية، موضحًا أن توقيع العميل عقد شراء وسداد مقدم لا يعني بالضرورة قدرته على الوفاء بباقي الالتزامات حتى نهاية فترة التعاقد.
وأضاف أن المبيعات التعاقدية تعكس حجم الطلب خلال فترة زمنية محددة، لكنها لا تضمن استمراره أو انتظام سداد الأقساط، إذ قد يتعرض العميل للتعثر أو يلجأ إلى إعادة بيع الوحدة إذا وجد مشتريًا آخر.
وأشار شفيع إلى أن التسليمات والتدفقات النقدية والإيرادات تمثل مؤشرات أكثر دلالة على سلامة السوق، إذ يعكس ارتفاع التسليمات إتمام عمليات البيع وقدرة العملاء على السداد، كما ينعكس بصورة مباشرة على التدفقات النقدية والإيرادات المحققة للشركات.
واستبعد دخول السوق العقارى حاليًا في فقاعة، معتبرًا أن الوضع الراهن أقرب إلى مرحلة تباطؤ، لكنه حذر من أن السوق قد يقترب من تكوين فقاعة إذا استمر تراجع الطلب بالتزامن مع زيادة المعروض وارتفاع الأسعار.
وأوضح أن اجتماع ضعف الطلب مع ارتفاع المعروض والأسعار قد يدفع السوق إلى تلك المرحلة، إلا أن المؤشرات الحالية لا تعني أن السوق بلغتها بالفعل، مشددًا على ضرورة عدم الاعتماد على المبيعات التعاقدية وحدها في تقييم أداء الشركات أو النشاط ككل، ومتابعة التسليمات والتحصيلات والتدفقات النقدية باعتبارها مؤشرات أكثر واقعية على قدرة العملاء على استكمال التزاماتهم.
عاطف: ارتفاع الإلغاءات وضغوط التحصيل مؤشرات تستوجب مراقبة الطلب العقارى
وقالت سلمى عاطف، نائب رئيس قسم البحوث بشركة النعيم للوساطة في الأوراق المالية، إن المبيعات التعاقدية تظل مؤشرًا مهمًا لأداء السوق، لكنها لا تكفي بمفردها للحكم على قوة الطلب أو سلامة النشاط، مؤكدة ضرورة تحليلها إلى جانب التحصيلات ومعدلات إلغاء التعاقدات.
وأوضحت أن بعض العملاء قد يشترون وحدات لا تتناسب مع قدراتهم الشرائية، اعتمادًا على إعادة بيعها خلال فترة قصيرة بسعر أعلى، وهو ما قد لا يتحقق، بما يؤدي إلى التعثر أو إلغاء التعاقد.
وأضافت أن قوة التحصيلات ومعدلات الإلغاء من أهم المؤشرات التي يجب متابعتها، إذ إن ارتفاع الإلغاءات عن مستوياتها الطبيعية يعكس ضغوطًا على العملاء وقدرتهم على الالتزام بالسداد.
كما أن المطور يحتاج إلى تدفقات نقدية قوية من التحصيلات لاستكمال الإنشاءات وتسليم الوحدات في المواعيد المحددة، وبالتالي فإن ارتفاع المبيعات لا يعني بالضرورة قدرة الشركة على تنفيذ مشروعاتها.
واستبعدت عاطف دخول السوق المصرى فى فقاعة عقارية، معتبرة أن القطاع يمر بمرحلة تصحيح، وأن مقارنة الأداء الحالي بما شهده السوق خلال العامين الماضيين ليست دقيقة، في ظل الظروف الاستثنائية المرتبطة بالدولار، والتي دفعت قطاعات من المستثمرين إلى شراء العقار باعتباره أداة للتحوط وحفظ القيمة.
ولفتت إلى تغير خريطة الطلب خلال الفترة الأخيرة، مع تراجع الإقبال على الوحدات الفاخرة مقابل زيادة الاهتمام بالوحدات الأصغر والمنتجات التي تستهدف الطبقة المتوسطة، مشيرة إلى أن المطورين بدأوا بالفعل في تعديل منتجاتهم لتتلاءم مع هذا التحول.
فريج: زيادة المعروض وتراجع الطلب قد يوسعان الفجوة بين الأسعار والقدرة الشرائية
وقال محمد فريج، رئيس قسم البحوث والتطوير بشركة حلوان لتداول الأوراق المالية، إن الحديث عن فقاعة عقارية يرتبط بوصول الأسعار إلى مستويات مبالغ فيها لا تعكس قوة شرائية حقيقية، مشيرًا إلى أن بعض مؤشرات هذا الوضع بدأت تظهر نسبيًا في السوق المصرى.
وأوضح أن من أبرز هذه المؤشرات زيادة المعروض مقارنة بالطلب، وهو ما دفع المطورين إلى تقديم تسهيلات أكبر، سواء عبر خفض قيمة المقدم أو مد آجال السداد، بما يعكس استمرار ضعف الطلب مقارنة بحجم الوحدات المطروحة.
وأكد أن هذه المؤشرات لا تكفي وحدها للقول إن السوق دخلت فقاعة أو تتجه إلى انهيار، إلا أن استمرارها لفترة أطول قد يزيد احتمالات تكوّنها.
وأرجع جانبًا من الارتفاعات السعرية إلى زيادة أسعار الخامات وتكاليف التمويل والفائدة التي يتحملها المطورون وتنعكس فى النهاية على أسعار البيع.
وحذر فريج من أن استمرار ارتفاع الأسعار بهذه الوتيرة، مع ضعف الطلب، قد يوسع الفجوة بين أسعار الوحدات والقدرة الشرائية الفعلية للمستهلكين، بما يزيد مخاطر تكوّن فقاعة خلال الفترة المقبلة.
وتوقع أن تشهد أسعار الوحدات بعض التراجع إذا لم يصل الطلب إلى مستويات كافية لاستيعاب المعروض، معتبرًا أن انخفاض الأسعار قد يكون آلية طبيعية لإعادة التوازن بين جانبي السوق.
وأوضح أن ارتفاع الأسعار نتيجة التضخم وزيادة تكاليف الخامات أمر طبيعي ولا يعكس بالضرورة وجود خلل، لكن الزيادات المبالغ فيها، خاصة في سوق تعتمد بدرجة كبيرة على البيع بالتقسيط، قد تعطي صورة مضللة عن نمو قيمة المبيعات.
وأضاف أن ارتفاع تكلفة التمويل وأسعار الفائدة يرفع القيمة الإجمالية للوحدة، حتى في حال عدم حدوث زيادة مماثلة في عدد الوحدات المباعة.
وأشار إلى أن استقرار أسعار الفائدة بالتزامن مع هدوء أسعار الوحدات يمكن أن يساعد على إعادة التوازن إلى السوق، موضحًا أن المشكلة الأساسية تتمثل في استمرار ارتفاع الأسعار بمعدلات تتجاوز القدرة الشرائية الحقيقية للمستهلكين.
القاضى: قيمة المبيعات لا تعكس نمو الطلب.. وعدد الوحدات المباعة المؤشر الأكثر دلالة
وقال محمد القاضي، عضو لجنة التشييد والبناء بجمعية رجال الأعمال المصريين، إن قيمة المبيعات التعاقدية لم تعد تعكس بالضرورة النمو الفعلي للسوق، في ظل ارتفاع أسعار الوحدات وامتداد فترات السداد إلى 10 و12 عامًا أو أكثر.
وأوضح أن المطور يسجل قيمة الوحدة بالكامل ضمن مبيعاته بمجرد إتمام التعاقد، رغم أن التحصيل الفعلي يتم على سنوات طويلة، ما يخلق فجوة بين المبيعات المعلنة والتدفقات النقدية التي تدخل الشركة فعليًا.
وأضاف أن التحدي الأكبر خلال الفترة المقبلة قد لا يتمثل في تعثر المشترين بقدر ما يرتبط باحتمالات تعثر المطورين نتيجة الضغوط على السيولة، لاسيما مع ارتفاع الأسعار ومد آجال السداد.
وتوقع أن يواجه بعض المطورين موجات من التعثر خلال السنوات الثلاث أو الأربع المقبلة، موضحًا أن قدرة المشتري على مواصلة سداد الأقساط، حتى مع الصعوبات، تختلف عن تحدي السيولة الذى يواجه المطور وقدرته على تنفيذ المشروعات.
ولفت إلى أن المطورين، باستثناء أكبر 10 شركات في السوق، قد يواجهون ضغوطًا أكبر، خصوصًا مع تشديد الحكومة التمويلات البنكية الموجهة إلى القطاع العقاري، ما قد يحد من قدرتهم على الاعتماد على مصادر التمويل التي كانوا يضعونها ضمن حساباتهم.
وأكد القاضى، أن عدد الوحدات المباعة ومعدل نموه يمثلان مؤشرًا أكثر دلالة من قيمة المبيعات لقياس نمو السوق.
فقد ترتفع مبيعات كبار المطورين بقيمة 4 أو 5 مليارات جنيه، بما يعادل 3% أو 5%، نتيجة ارتفاع الأسعار، دون أن تعكس زيادة حقيقية في حجم الطلب.
وأضاف أن تراجع عدد الوحدات المباعة مع ارتفاع قيمة المبيعات يعني أن الزيادة قد تكون ناجمة عن ارتفاع الأسعار لا عن نمو فعلي في السوق.
وأشار إلى أن السوق لا تستقطب حاليًا أعدادًا كافية من المستثمرين الجدد، في حين خرجت فئات من صغار المستثمرين بسبب ارتفاع تكلفة شراء الوحدة.
وأوضح أن تباطؤ سوق إعادة البيع «الريسيل» يزيد تردد المستثمرين، إذ يتراجع المستثمر عن شراء وحدة جديدة إذا لم يضمن قدرته على إعادة بيعها.
كما تواجه السوق فجوة متزايدة بين الأسعار والقدرة الشرائية، ما يضع المواطن الراغب في السكن أمام خيارين: الشراء من المطور وفق نظم السداد الحالية، أو شراء وحدة جاهزة نقدًا.
وأشار إلى أن المواطن الباحث عن السكن أصبح الطرف الأكثر تضررًا من ارتفاع الأسعار وصعوبة العثور على وحدة تتناسب مع قدرته الشرائية.
عمار: استمرار نمو طلبات التخارج قد يرفع المعروض إلى 100 ألف وحدة
من جانبه، قال محمود عمار، الرئيس التنفيذي لمنصة «عقار إكزت»، إن المنصة تستهدف مساعدة ملاك الوحدات الراغبين في التخارج، عبر إتاحة التنازل عن الوحدات دون تحميلها زيادات سعرية أو تحقيق مكاسب إضافية من عملية التخارج.
وأوضح أن دلالة البيانات المتاحة على المنصة لا ترتبط بحجم طلبات التخارج الحالي فقط، وإنما بسرعة تكوّنها ومعدل نموها. وأضاف أنه إذا استمر الطلب على التخارج بالمعدلات الحالية، فقد يصل عدد الوحدات المعروضة إلى 100 ألف وحدة.
ودعا عمار الخبراء والمتعاملين إلى وضع حد إرشادي لطلبات التخارج، يمكن عند تجاوزه اعتباره مؤشرًا على وجود ضغوط في السوق، مؤكدًا أن معدل نمو الظاهرة أكثر أهمية من حجمها الحالي وحده.
وأشار إلى أن شرق القاهرة وغربها والساحل الشمالي تصدرت المناطق من حيث طلبات التخارج المسجلة على المنصة.
وأضاف أن المنصة بدأت تنفيذ عمليات البيع منذ نحو أسبوعين، في حين تستغرق بعض إجراءات التنازل لدى المطورين شهرين أو ثلاثة أشهر، ما يؤدي إلى تعليق بعض العمليات وتأخير إتمام الصفقات.
ولفت إلى أن المنصة تستعد لجولات تمويلية استثمارية خلال الفترة المقبلة، مع فتح الباب أمام الاستثمارات النقدية لزيادة مواردها ودعم خطط التوسع.
وقال نور ياسر، محلل الأوراق المالية بشركة أسطول لتداول الأوراق المالية والوساطة في السندات، إن السوق العقارية المصرية لا تظهر حتى الآن مؤشرات حاسمة على الدخول في فقاعة، موضحًا أن الحكم على ذلك يتطلب رصد الطلب الوهمي والمضاربات وارتفاع الأسعار إلى مستويات لا تدعمها الأساسيات الاقتصادية أو الاحتياجات السكنية.
وأضاف أن جزءًا من الطلب على العقارات خلال السنوات الأربع الماضية ارتبط بالتحوط وحفظ القيمة، في ظل تقلبات الاقتصاد وتراجع قيمة العملة وارتفاع التضخم، خاصة خلال ذروة الأزمة الاقتصادية في 2023، ما جعل العقار أحد الأصول التي لجأت إليها شريحة من المستثمرين للحفاظ على قيمة ثرواتها.
وأوضح أن هذا الطلب دعم نمو السوق وارتفاع الأسعار، لكنه لا يعني بالضرورة أن الزيادات كانت مدفوعة بالمضاربات.
كما أن ظهور منصة «عقار إكزت» وما صاحبه من تكهنات حول وجود فقاعة، إلى جانب تراجع النشاط في بعض الشرائح، لا يمثل دليلًا كافيًا على دخول السوق في فقاعة، وقد يعكس مرحلة من التصحيح وإعادة التوازن.
ولفت إلى أن ارتفاع تكاليف الإنشاء نتيجة تقلبات أسعار الصرف وزيادة أسعار المواد الخام ومدخلات البناء يمثل عاملًا رئيسيًا وراء جانب من الزيادات السعرية، وليس بالضرورة نتيجة مضاربات دفعت الأسعار إلى مستويات غير مبررة اقتصاديًا.
وأشار ياسر إلى أن الاعتماد المفرط على الاقتراض والتمويل العقاري كان من أبرز عوامل الفقاعات في بعض الأسواق، كما حدث خلال الأزمة المالية العالمية عام 2008، إلا أن السوق المصرية تعتمد بدرجة أكبر على السداد النقدي وخطط التقسيط التي يقدمها المطورون، مقارنة بالتمويل العقاري المصرفي واسع النطاق.
وأكد أن النمو السكاني والتوسع العمراني وإنشاء المدن الجديدة، خاصة العاصمة الإدارية والعلمين والساحل الشمالي، تدعم وجود طلب حقيقي، حتى لو كان جزء من الطلب على المشروعات الجديدة بهدف الاستثمار أو الاحتفاظ بالوحدة وليس السكن الفوري.
وأضاف أن اكتمال هذه المدن وتطور خدماتها قد يحول جزءًا من الطلب الاستثماري إلى طلب سكني فعلى خلال الفترة المقبلة.
وأوضح أن وجود طلب حقيقي وارتفاع الأسعار إلى مستويات تتجاوز قدرة شريحة من المستهلكين يمكن أن يحدثا في الوقت نفسه؛ فالطلب الأساسي لايزال مدعومًا بالنمو السكاني، لكن ارتفاع الأسعار بوتيرة تجاوزت في بعض الحالات نمو الدخول أدى إلى اتساع الفجوة مع القدرة الشرائية.
وأضاف أن المطورين لجأوا إلى مد آجال التقسيط وخفض قيمة المقدمات لتسهيل الشراء، بدلًا من خفض السعر الإجمالي للوحدة، بما يقلل قيمة الالتزام الدوري على المشتري، لكنه لا يلغي ارتفاع التكلفة النهائية.
وشدد على أهمية التمييز بين نمو قيمة المبيعات ونمو عدد الوحدات المباعة، إذ قد يؤدي ارتفاع متوسط سعر الوحدة إلى زيادة قيمة المبيعات، حتى مع استقرار أو تباطؤ عدد الوحدات المباعة. وبالتالي، فإن نمو القيمة لا يعني بالضرورة زيادة الطلب بالمعدل نفسه.
وأكد أن تقييم السوق يتطلب تحليل الوحدات المعروضة والمباعة، ومتوسطات أسعار البيع، وقدرة العملاء على تحمل الأقساط، إلى جانب متابعة معدلات إلغاء التعاقدات وإعادة البيع.